
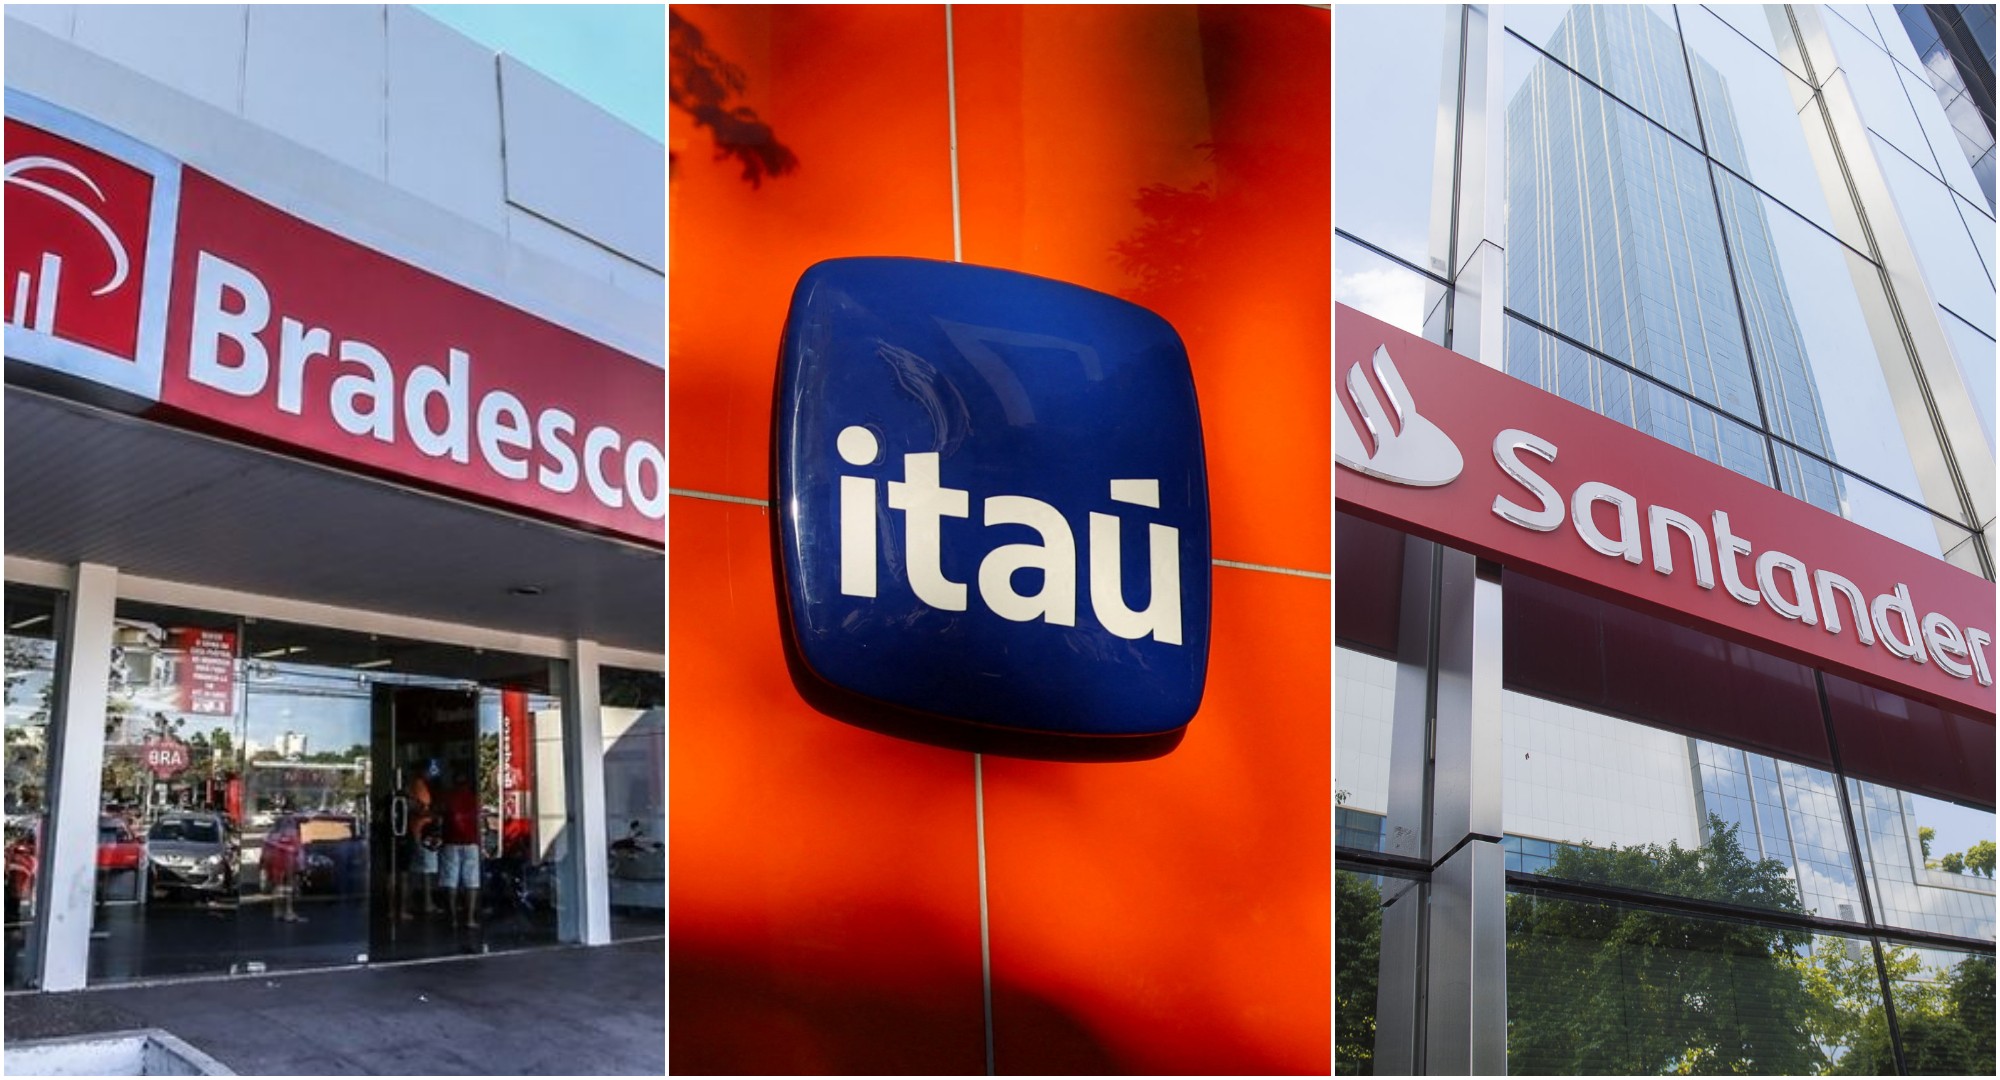
Os consumidores que pretendem financiar um imóvel no Brasil enfrentam um cenário desafiador, com os maiores bancos privados do país aumentando suas taxas de juros. Recentemente, Bradesco, Itaú e Santander elevaram os percentuais de financiamento imobiliário, impactando diretamente cerca de 55% do total financiado entre janeiro e setembro deste ano, conforme dados da Associação Brasileira das Entidades de Crédito Imobiliário e Poupança (Abecip).
Em declarações à imprensa, as instituições financeiras justificaram os reajustes como uma resposta à alta dos juros futuros, que subiram consideravelmente após as eleições — a taxa dos títulos públicos de cinco anos, por exemplo, saltou de 12,87% para 15,39%. Essa elevação reflete as expectativas do mercado em relação à inflação e à atividade econômica, o que pode levar a um aumento nas taxas mesmo enquanto a Selic se encontra em queda.
A Caixa Econômica Federal, líder nas contratações de financiamento imobiliário, não se manifestou sobre possíveis ajustes em suas taxas, alegando um período de silêncio antes da divulgação de seu balanço financeiro. Isso deixa os consumidores em dúvida sobre alternativas no mercado.
O Bradesco, por exemplo, anunciou que a taxa principal para financiamento subiu de 11,99% + TR para 15% + TR ao ano, enquanto no Itaú a taxa mínima passou a ser 12,95% ao ano, variando conforme o perfil do cliente. O Santander, por sua vez, ajustou suas taxas para 12,49% + TR. Essas mudanças não apenas aumentam o custo do financiamento, mas também podem afetar o poder de compra das famílias, como alerta a advogada Daniele Akamine, especialista em mercado imobiliário.
Akamine destaca que o aumento das taxas, que em alguns casos superam 3% ao ano, pode encarecer significativamente as parcelas, limitando o valor que as famílias conseguem financiar. Ela recomenda que os consumidores comparem as condições oferecidas por diferentes bancos antes de decidir, incluindo o Custo Efetivo Total (CET), que engloba não apenas a taxa de juros, mas todos os custos associados ao financiamento.
Além disso, é essencial verificar o índice de correção do contrato, sendo a TR a mais comum, embora existam opções atreladas ao IPCA que podem oferecer taxas de juros menores. Por fim, a especialista sugere que os consumidores avaliem o sistema de amortização, já que isso pode influenciar o valor total pago ao longo do tempo.
Crédito da imagem: Bradesco, Itaú e Santander