
Na manhã desta quarta-feira (4), o governo federal anunciou a publicação de uma medida provisória que estabelece as diretrizes para a cobrança do Imposto Seletivo, popularmente conhecido como “imposto do pecado”. Com a implementação programada para 2 de fevereiro de 2027, a nova tributação incidirá sobre produtos e atividades que impactam negativamente a saúde e o meio ambiente, visando desestimular seu uso.
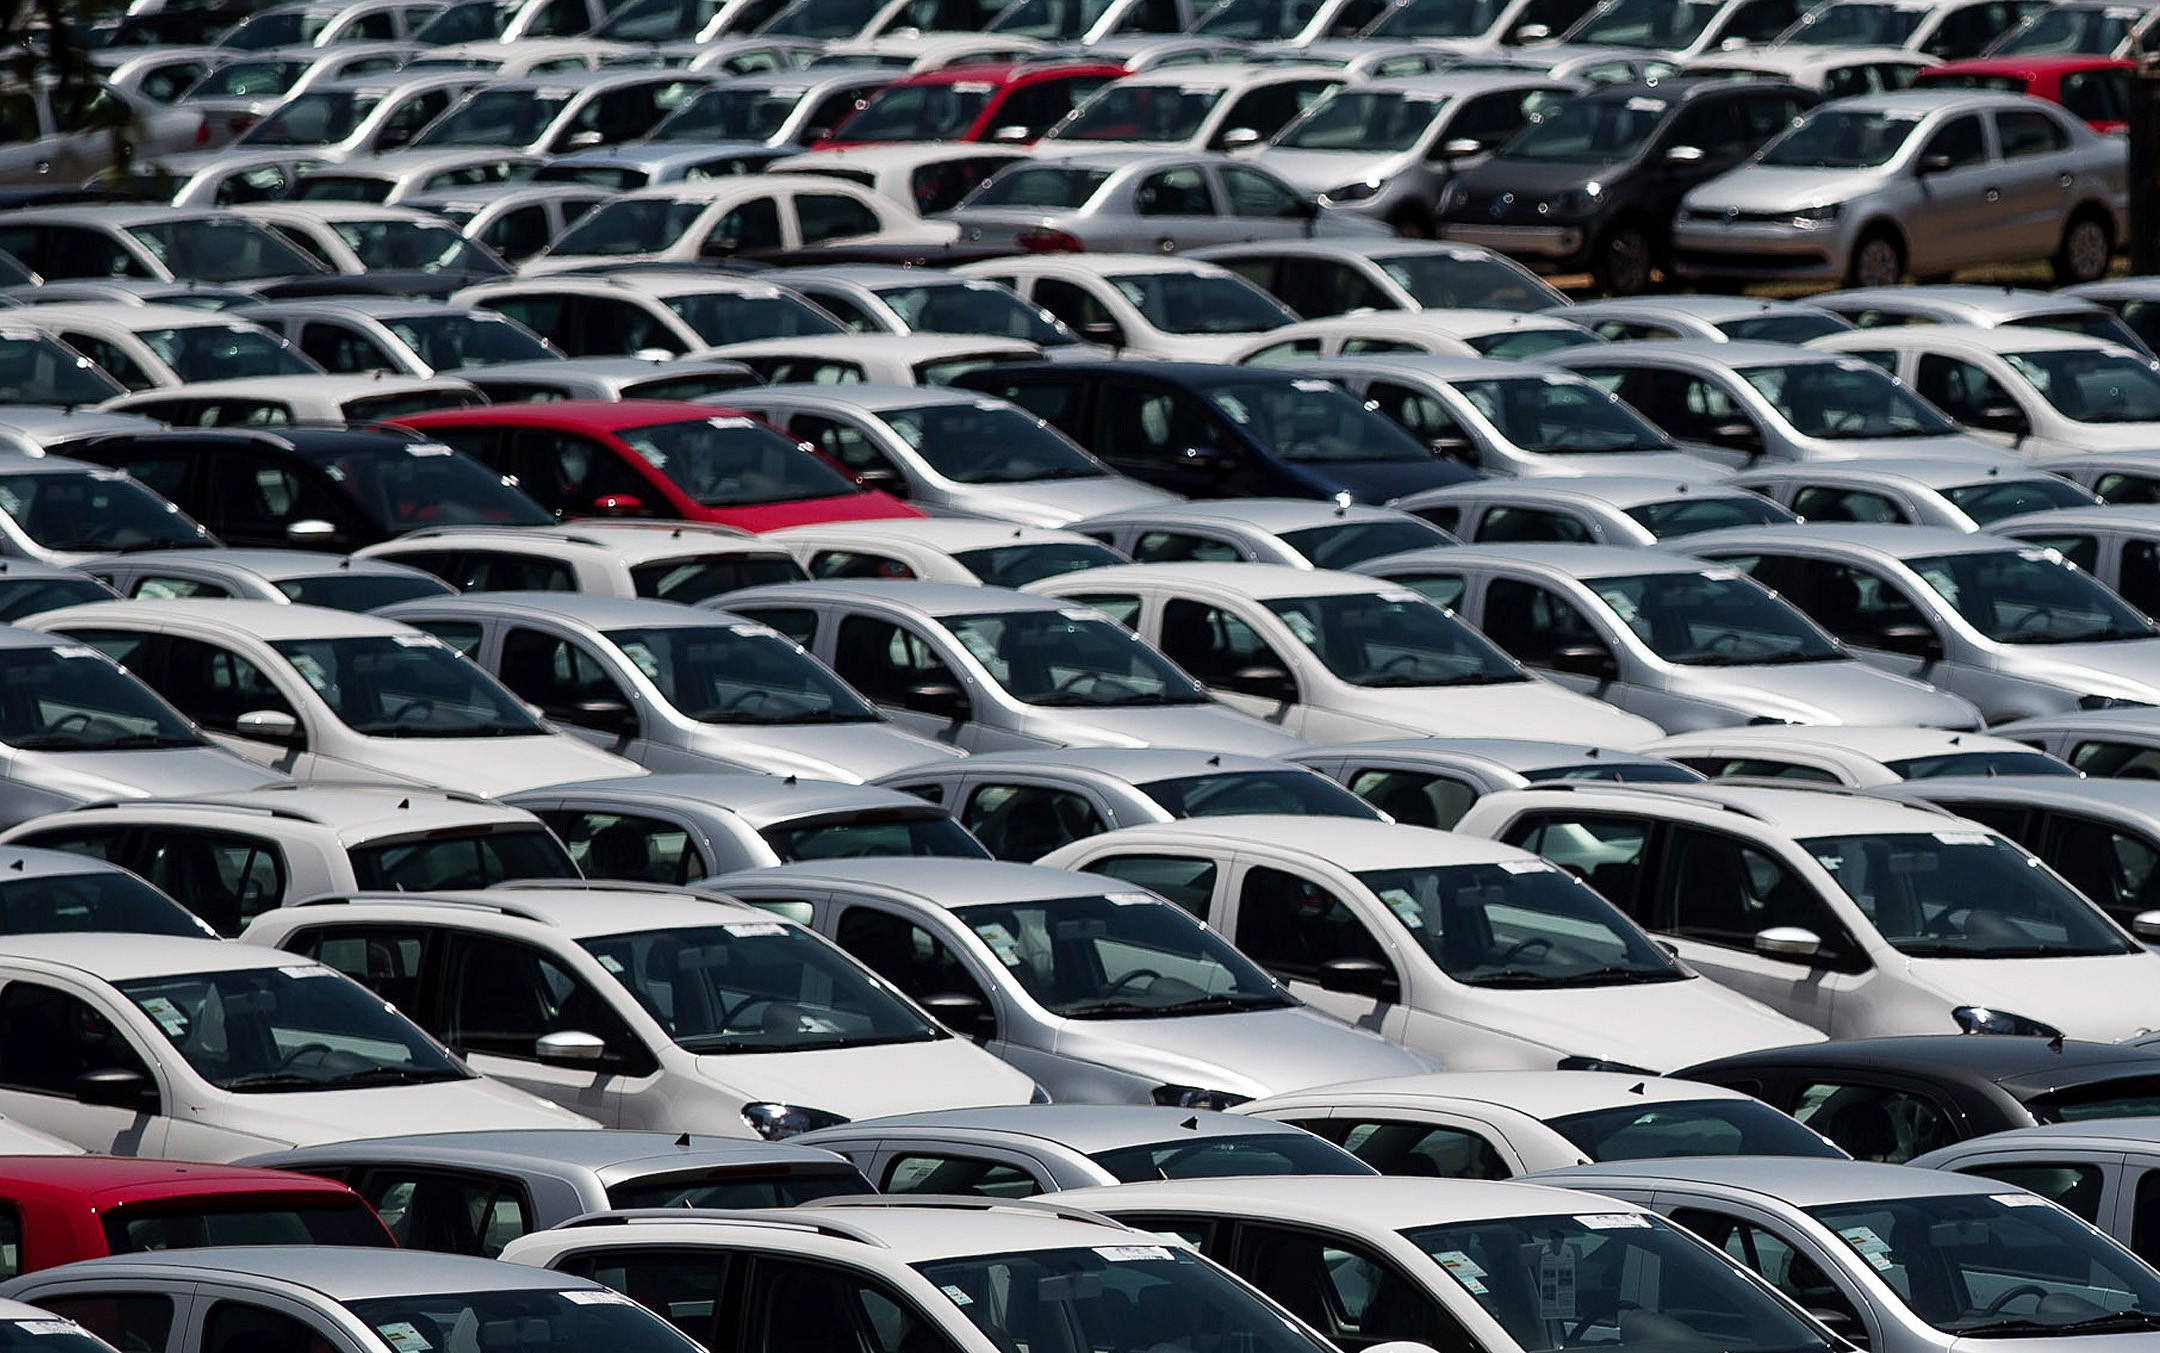
Os carros de passeio estão entre os produtos que serão afetados, com uma alíquota inicial fixada em 6,3%. No entanto, esse percentual poderá sofrer variações conforme uma série de critérios definidos na legislação. Após a aplicação dos ajustes necessários, o resultado final será multiplicado por 1,21, conforme estipulado na norma.
Os parâmetros que determinarão a alíquota final incluem a motorização e o tipo de combustível utilizado, a eficiência energética, a potência do motor, o desempenho estrutural e as assistências ao motorista, além da reciclabilidade do veículo. Cada um desses fatores desempenha um papel crucial na composição do imposto a ser pago.
Em relação à motorização, a fonte de energia do motor será o primeiro aspecto a ser considerado. No que diz respeito à eficiência energética, um carro de passeio de 1.200 kg, por exemplo, deverá ter um consumo máximo de cerca de 1,49 megajoule por quilômetro para garantir um desconto de 2 pontos percentuais, com algumas margens para variações.
A potência do motor também será um critério determinante, bem como a segurança veicular, que será avaliada através da proteção estrutural e dos sistemas de assistência ao motorista. Para aqueles veículos que apresentarem tecnologias como controle de estabilidade e aviso de cinto afivelado, haverá a possibilidade de redução na alíquota.
Por fim, a reciclabilidade será um fator importante, exigindo que as montadoras tenham planos adequados para a destinação de seus veículos ao fim de sua vida útil. A partir de 2027, pelo menos 80% do peso dos veículos deverá ser passível de reutilização ou reciclagem, com metas ainda mais rigorosas para novos projetos.
Essa nova tributação, além de buscar uma mudança no comportamento do consumidor em relação a produtos prejudiciais, também reflete uma crescente preocupação com a sustentabilidade e a preservação ambiental, temas cada vez mais relevantes na agenda pública e privada.